L’accès à la propriété en Suisse dépend de plus en plus de l’aide familiale. Selon une étude de l’Université de Lausanne relayée par la RTS le 12 octobre 2026, deux acheteurs sur cinq ont récemment reçu un héritage ou une donation. Voici ce que cela signifie pour votre projet.
Ce que montre l’étude
L’étude s’appuie sur les données fiscales détaillées du canton de Berne. Ses principaux enseignements :
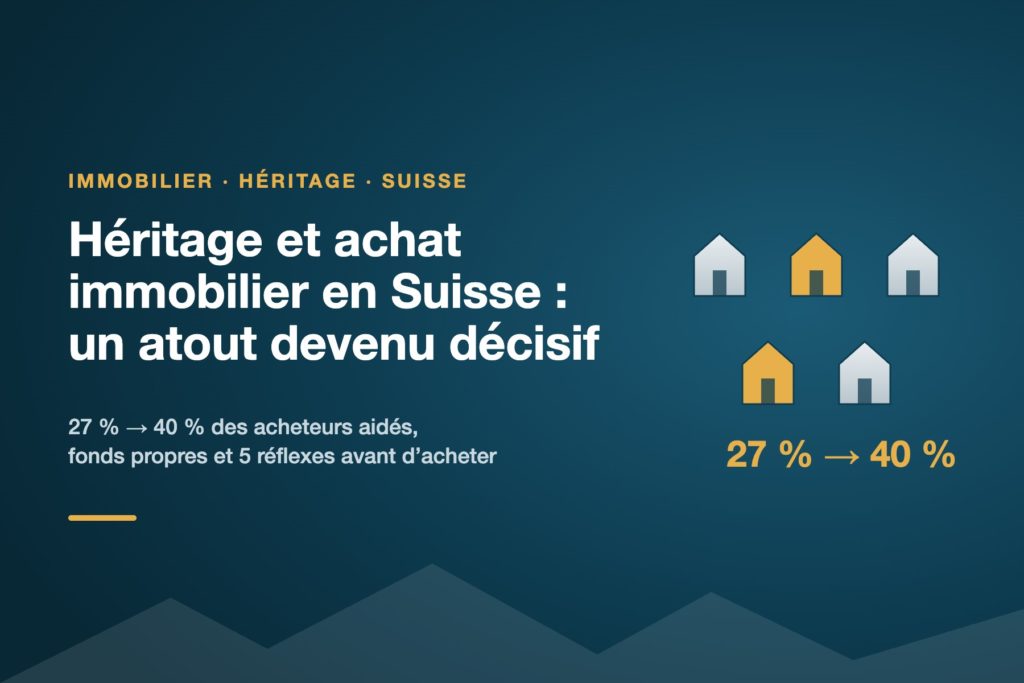
- 27 % des acheteurs avaient récemment reçu un héritage ou une donation en 2007 ; ils sont 40 % aujourd’hui.
- L’héritage médian se situe entre CHF 70’000 et 150’000.
- En vingt ans, les salaires ont augmenté d’environ 25 %, les prix immobiliers d’environ 100 %.
Pourquoi l’aide familiale pèse autant
Pour financer un logement, la banque exige au minimum 20 % de fonds propres, dont au moins 10 % qui ne proviennent pas du 2e pilier. Un héritage ou une donation peut couvrir cette part. Pour un bien à CHF 1 million, il faut donc réunir au moins CHF 200’000. Avec un héritage de CHF 150’000, il reste encore CHF 50’000 à trouver.
La banque vérifie aussi que les charges théoriques (intérêts calculés à un taux nettement supérieur au marché, amortissement et entretien) ne dépassent pas environ un tiers du revenu brut.
Un atout, pas une garantie
L’héritage règle parfois la question des fonds propres, jamais celle du revenu. Même avec un apport complet, un dossier peut être refusé si la capacité financière est insuffisante. L’aide familiale est donc un atout majeur, à condition d’être intégrée dans un plan de financement complet.
Cinq réflexes avant d’acheter
- Faites le point sur vos fonds propres réels : épargne, 3e pilier, 2e pilier.
- Clarifiez la forme de l’aide familiale : donation, avance d’hoirie ou prêt. La banque ne les traite pas de la même manière.
- Mettez l’accord familial par écrit.
- Vérifiez votre capacité financière avant de chercher un bien.
- Anticipez les effets sur la succession, notamment vis-à-vis des frères et sœurs.
Notre accompagnement
En tant que courtier non lié, nous vous aidons à structurer votre financement : calcul des fonds propres et de la capacité, comparaison des offres hypothécaires et coordination avec votre prévoyance.
Article publié le 19 octobre 2026. Source : RTS, 12 octobre 2026 (étude de l’Université de Lausanne). Ce contenu est informatif et ne constitue pas un conseil financier.