
Les primes d’assurance maladie augmenteront en moyenne de 5 % en 2027. Les Vaudois s’en sortent mieux (+3,5 %), mais la facture continue de grimper. Chiffres clés, causes et quatre leviers concrets pour agir avant le 30 novembre.
Les chiffres clés pour la Suisse
- Prime moyenne : CHF 412 par mois (+5 %)
- Adultes : CHF 487.60 (+4,9 %)
- Jeunes adultes (19–25 ans) : CHF 338.80 (+4,8 %)
- Enfants : CHF 128.10 (+4,6 %)
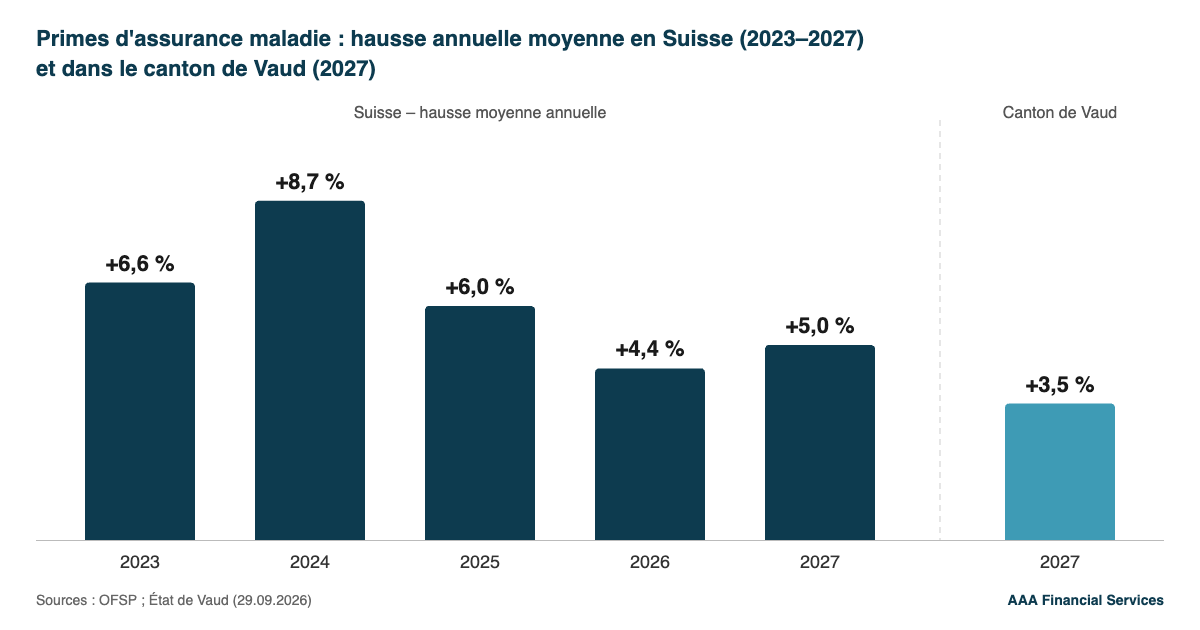
C’est la cinquième hausse consécutive, après +6,6 % en 2023, +8,7 % en 2024, +6,0 % en 2025 et +4,4 % en 2026 : près de +35 % cumulés en cinq ans. Les cantons les plus touchés sont le Jura (+6,6 %), le Valais (+5,6 %), Neuchâtel et Berne (+5,4 %).
Focus Vaud : une hausse plus modérée
Dans le canton de Vaud, la prime moyenne progresse de 3,5 %, soit CHF 15.20 de plus par mois. C’est inférieur à la moyenne nationale et nettement moins qu’en 2026 (+4,9 %).
- Adultes : +3,2 % (+CHF 16.90/mois)
- Jeunes adultes : +3,0 % (+CHF 11/mois)
- Enfants : +3,1 % (+CHF 4.40/mois)
Environ 310’000 Vaudois, soit 37 % de la population, bénéficient d’un subside. Pour un ménage CSP+ qui n’y a pas droit, la hausse est supportée intégralement : pour un couple avec deux enfants, comptez en moyenne CHF 42.60 de plus par mois, soit plus de CHF 500 par an.
Pourquoi les primes augmentent
Les primes suivent les coûts. Ceux de l’assurance de base ont atteint CHF 44,8 milliards en 2025, contre 24,3 milliards en 2010, soit +84 % en quinze ans. Vieillissement de la population, progrès médical, recours accru aux soins ambulatoires et aux médicaments : tant que les coûts progressent, les primes suivent.
Quatre leviers pour alléger votre facture
- Comparer les assureurs. Les prestations de l’assurance de base sont identiques partout, mais les primes varient sensiblement d’un assureur à l’autre pour une couverture strictement équivalente.
- Ajuster la franchise. Passer de 300 à 2’500 francs peut vous faire économiser jusqu’à CHF 1’540 par an. Ce choix est pertinent si vos frais médicaux sont faibles et que vous pouvez mettre de côté jusqu’à CHF 3’200 (franchise et quote-part maximale) en cas de coup dur.
- Opter pour un modèle alternatif. Médecin de famille, HMO ou télémédecine : en acceptant un premier point de contact, vous bénéficiez d’un rabais sur votre prime.
- Ne pas résilier vos complémentaires sans conseil. Les assurances complémentaires (LCA) exigent un questionnaire de santé : un nouvel assureur peut refuser ou émettre des réserves. Vous pouvez changer d’assurance de base tout en conservant vos complémentaires.
Le calendrier à retenir
- Fin octobre 2026 : réception de votre nouvelle police avec la prime 2027.
- 30 novembre 2026 : votre résiliation de l’assurance de base doit être reçue par l’assureur (envoi recommandé conseillé). C’est aussi la date limite pour baisser votre franchise.
- 31 décembre 2026 : dernier délai pour augmenter votre franchise.
Faites le point avant le 30 novembre
Chaque situation est différente : âge, état de santé, composition du ménage, complémentaires existantes. Un courtier non lié compare les offres du marché pour vous et vous aide à arbitrer entre économies et protection.