Selon la RTS (12 octobre 2026), 40 % des acheteurs immobiliers en Suisse ont reçu un héritage ou une donation. Pour la prochaine génération, ce coup de pouce comptera encore davantage. Et il se prépare idéalement dès la naissance.
Le temps, premier allié
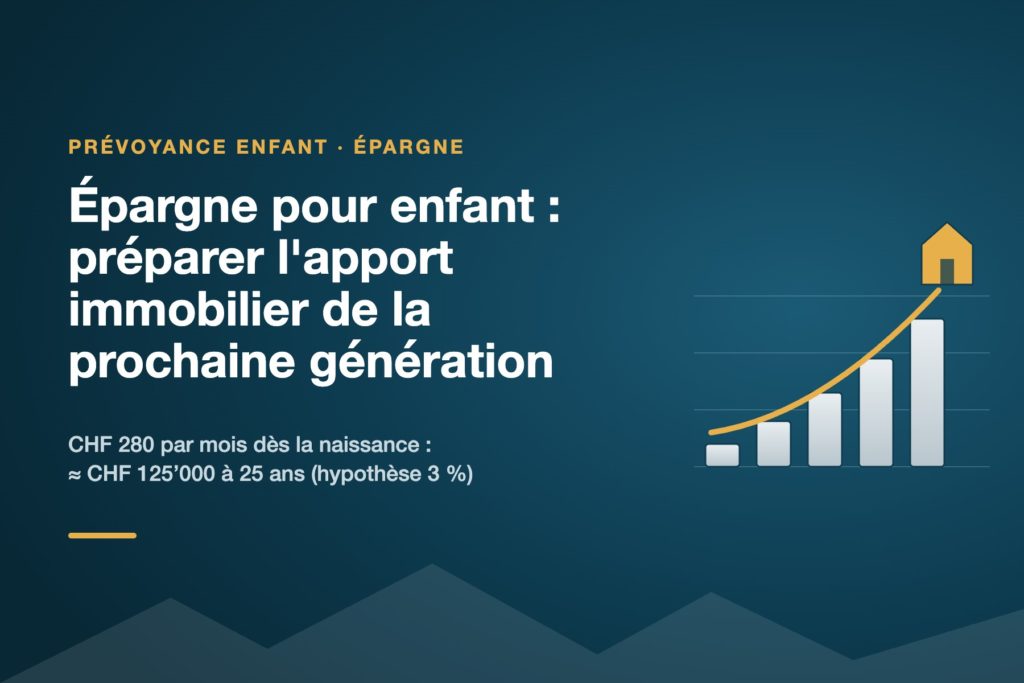
Plus l’épargne commence tôt, plus l’effort mensuel est faible pour un même objectif. Simulation avec un versement de CHF 280 par mois et un rendement hypothétique de 3 % par an, non garanti :
| Début de l’épargne | Durée jusqu’à 25 ans | Total versé | Capital estimé à 25 ans |
|---|---|---|---|
| À la naissance | 25 ans | CHF 84’000 | ≈ CHF 125’000 |
| À 10 ans | 15 ans | CHF 50’400 | ≈ CHF 64’000 |
| À 15 ans | 10 ans | CHF 33’600 | ≈ CHF 39’000 |
Commencer à 15 ans pour atteindre CHF 125’000 à 25 ans demanderait près de CHF 900 par mois.
Les solutions possibles
- Compte épargne jeunesse : simple et sûr, mais un rendement faible sur la durée.
- Plan d’épargne en fonds de placement : adapté à un horizon long, avec des fluctuations de valeur.
- Assurance épargne (3e pilier B) : elle peut prévoir que l’épargne continue en cas de décès ou d’invalidité du parent.
Un 3e pilier A n’est pas possible pour un enfant : il faut un revenu soumis à l’AVS.
Au nom de qui épargner ?
Au nom de l’enfant, l’argent lui appartient et il en dispose à sa majorité. Au nom des parents, ceux-ci gardent le contrôle et décident du moment de la transmission. La fortune d’un enfant mineur est en principe imposée avec celle de ses parents.
Cinq questions avant de commencer
- Quel objectif : études, apport immobilier, ou les deux ?
- Quel horizon et quelle tolérance aux fluctuations ?
- Au nom de l’enfant ou au nom des parents ?
- Que se passe-t-il si un parent décède ou devient invalide ?
- Quels sont les frais totaux de la solution choisie ?
Notre accompagnement
En tant que courtier non lié, nous comparons les solutions d’épargne pour enfant et les intégrons à votre plan de prévoyance familial.
Article publié le 23 octobre 2026. Contexte : RTS, 12 octobre 2026. Simulation indicative, rendement hypothétique non garanti. Ce contenu est informatif et ne constitue pas un conseil en placement.